Como calcular o ICMS da nota fiscal: passo a passo com exemplos
Publicado em
O ICMS é o principal imposto sobre a venda de mercadorias no Brasil e aparece em quase toda nota fiscal de comércio. Errar no cálculo significa pagar imposto a mais ou receber autuação da Sefaz. Este guia mostra como o ICMS é calculado na NF-e e na NFC-e, com exemplos numéricos.
O que é o ICMS
O ICMS (Imposto sobre Circulação de Mercadorias e Serviços) é um imposto estadual. Cada estado define suas alíquotas e regras, dentro dos limites da Constituição e das leis complementares. Ele incide sobre a circulação de mercadorias, o transporte interestadual e intermunicipal e a comunicação.
É um imposto não cumulativo: a empresa se credita do ICMS pago na compra e recolhe só a diferença sobre a venda.
A fórmula básica
ICMS = base de cálculo × alíquota
Parece simples, mas o trabalho está em montar a base de cálculo e escolher a alíquota certa.
1. Monte a base de cálculo
Na venda de mercadoria, a base de cálculo do ICMS próprio costuma ser:
valor dos produtos
+ frete, seguro e outras despesas cobradas do cliente
− descontos incondicionais (os que já saem na nota)
O IPI entra na base quando a venda é para consumidor final ou para quem vai usar a mercadoria (uso, consumo ou ativo). Na revenda entre contribuintes, em regra, ele fica fora.
2. Escolha a alíquota
- Operação interna (vendedor e comprador no mesmo estado): vale a alíquota interna do estado, geralmente entre 17% e 23% para a maioria das mercadorias. Há alíquotas diferentes para itens específicos (combustíveis, energia, cesta básica etc.).
- Operação interestadual entre contribuintes:
- 4% para mercadorias importadas (ou com conteúdo de importação acima de 40%);
- 7% quando sai do Sul ou do Sudeste (exceto Espírito Santo) para o Norte, o Nordeste, o Centro-Oeste ou o Espírito Santo;
- 12% nas demais operações interestaduais.
3. O ICMS é calculado "por dentro"
O ICMS integra a própria base de cálculo: o valor da mercadoria na nota já contém o imposto. Por isso, quando você parte de um preço sem imposto e quer chegar ao preço com ICMS, a conta é uma divisão, não uma soma:
preço com ICMS = preço sem ICMS ÷ (1 − alíquota)
Exemplo: para receber R$ 830,00 líquidos numa alíquota de 17%, o preço na nota precisa ser R$ 830,00 ÷ 0,83 = R$ 1.000,00. O ICMS de 17% sobre R$ 1.000,00 é R$ 170,00 — e R$ 1.000,00 − R$ 170,00 = R$ 830,00.
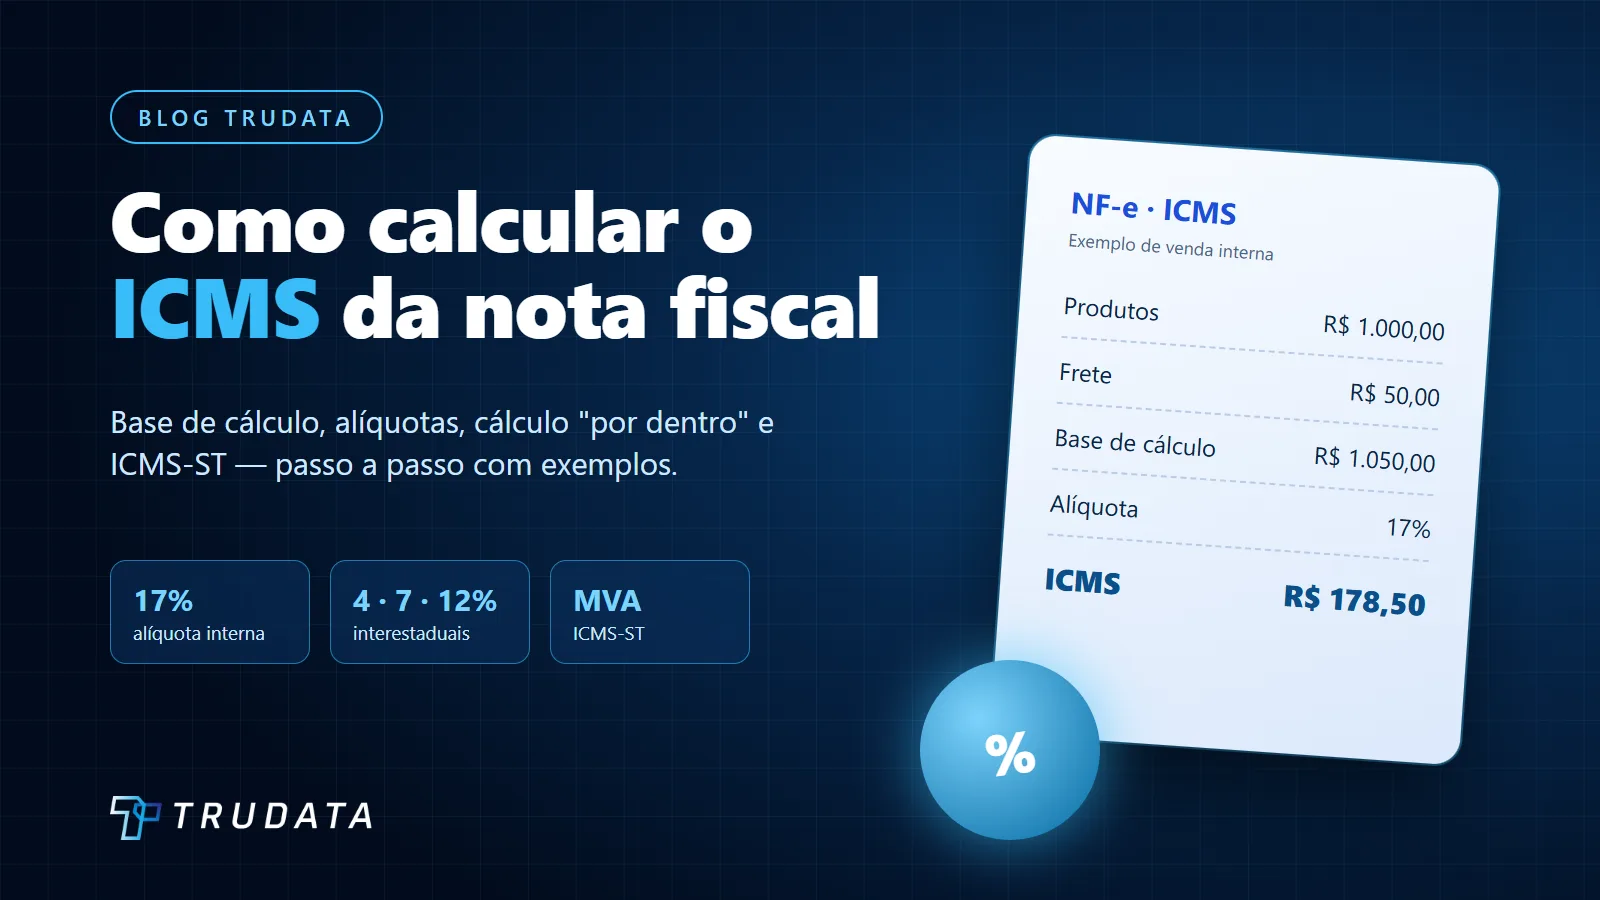
Exemplo 1: venda interna
Uma loja no Rio Grande do Sul vende para outra empresa do estado:
| Item | Valor |
|---|---|
| Produtos | R$ 1.000,00 |
| Frete cobrado do cliente | R$ 50,00 |
| Base de cálculo | R$ 1.050,00 |
| Alíquota interna | 17% |
| ICMS destacado na nota | R$ 178,50 |
Exemplo 2: venda interestadual
A mesma loja do RS vende R$ 1.000,00 para um cliente contribuinte na Bahia. Saindo do Sul para o Nordeste, a alíquota interestadual é 7%:
ICMS = R$ 1.000,00 × 7% = R$ 70,00
Se o comprador for consumidor final não contribuinte (pessoa física ou empresa sem inscrição estadual), entra o DIFAL: a diferença entre a alíquota interna da Bahia e os 7% é recolhida para o estado de destino.
Exemplo 3: substituição tributária (ICMS-ST)
Na substituição tributária, quem vende recolhe antecipadamente o ICMS das etapas seguintes. A base usa a MVA (margem de valor agregado) definida pelo estado para aquele produto:
base do ICMS-ST = (valor do produto + IPI + frete + despesas) × (1 + MVA)
ICMS-ST = base do ICMS-ST × alíquota interna do destino − ICMS próprio
Exemplo: produto de R$ 100,00, IPI de R$ 10,00, MVA de 40%, alíquota interna de destino de 17% e operação interestadual a 12%:
| Etapa | Cálculo | Valor |
|---|---|---|
| ICMS próprio | R$ 100,00 × 12% | R$ 12,00 |
| Base do ICMS-ST | (R$ 100,00 + R$ 10,00) × 1,40 | R$ 154,00 |
| ICMS total pela cadeia | R$ 154,00 × 17% | R$ 26,18 |
| ICMS-ST a recolher | R$ 26,18 − R$ 12,00 | R$ 14,18 |
Quando a MVA é "ajustada" (operações interestaduais com alíquota menor), o estado define uma fórmula própria. Confira sempre o protocolo ou convênio do produto.
E no Simples Nacional?
A empresa do Simples Nacional recolhe o ICMS dentro do DAS, numa alíquota única calculada sobre o faturamento. Na nota, em geral, o ICMS não é destacado — a situação tributária aparece pelo CSOSN. A exceção é quando a empresa pode transferir crédito ao comprador, informado na própria nota. A substituição tributária, porém, também vale para o Simples.
E a Reforma Tributária?
Com a Reforma Tributária, o ICMS será substituído pelo IBS. A transição está prevista para começar em 2029, com redução gradual do ICMS até a extinção em 2033. Até lá, o cálculo acima continua valendo — e, durante a transição, ICMS e IBS convivem na mesma nota. Veja o que já muda na nota com o IBS e a CBS.
* Cálculos com função ilustrativa. Alíquotas, MVA, benefícios e regras de substituição variam conforme o estado, o produto (NCM/CEST) e o regime tributário — confirme o enquadramento da sua empresa com o seu contador.
Perguntas frequentes
Como saber a alíquota de ICMS do meu produto? Pela legislação do seu estado (o regulamento do ICMS), a partir do NCM do produto. Itens com benefício fiscal ou substituição tributária têm regras próprias.
O ICMS do frete entra na nota de venda? Se o frete é cobrado do cliente na própria nota, sim: ele soma na base de cálculo do ICMS da mercadoria.
O que é o "cálculo por dentro"? É o fato de o ICMS integrar a própria base: o preço da nota já contém o imposto. Por isso, para embutir o ICMS num preço, divide-se por (1 − alíquota).
Preciso calcular isso na mão? Não. No Trudata ERP, o ICMS e o ICMS-ST (com MVA por UF) são calculados na emissão da NF-e e da NFC-e a partir do cadastro fiscal do produto. Fale com a gente para ver na sua operação.
Quer ver isso funcionando no seu negócio?
Mostramos o Trudata ERP com os dados do seu segmento, sem compromisso.