Cronograma da Reforma Tributária: o que muda de 2026 a 2033
Publicado em
A Reforma Tributária do consumo (Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025) troca cinco tributos por três. Mas a troca não acontece de uma vez: ela é escalonada entre 2026 e 2033, e durante esse período os tributos antigos e os novos convivem na mesma nota fiscal.
Este guia mostra o que acontece em cada ano e o que a sua empresa precisa fazer.
O que sai e o que entra
| Sai | Entra |
|---|---|
| PIS e COFINS (federais) | CBS — Contribuição sobre Bens e Serviços (federal) |
| ICMS (estadual) e ISS (municipal) | IBS — Imposto sobre Bens e Serviços (estados e municípios) |
| IPI (federal, na maior parte) | IS — Imposto Seletivo, sobre bens prejudiciais à saúde e ao meio ambiente |
CBS e IBS formam o chamado IVA dual: incidem sobre o consumo, com crédito amplo do que foi pago nas etapas anteriores, e são cobrados no destino (onde está o comprador), não na origem.
Linha do tempo
| Ano | O que acontece |
|---|---|
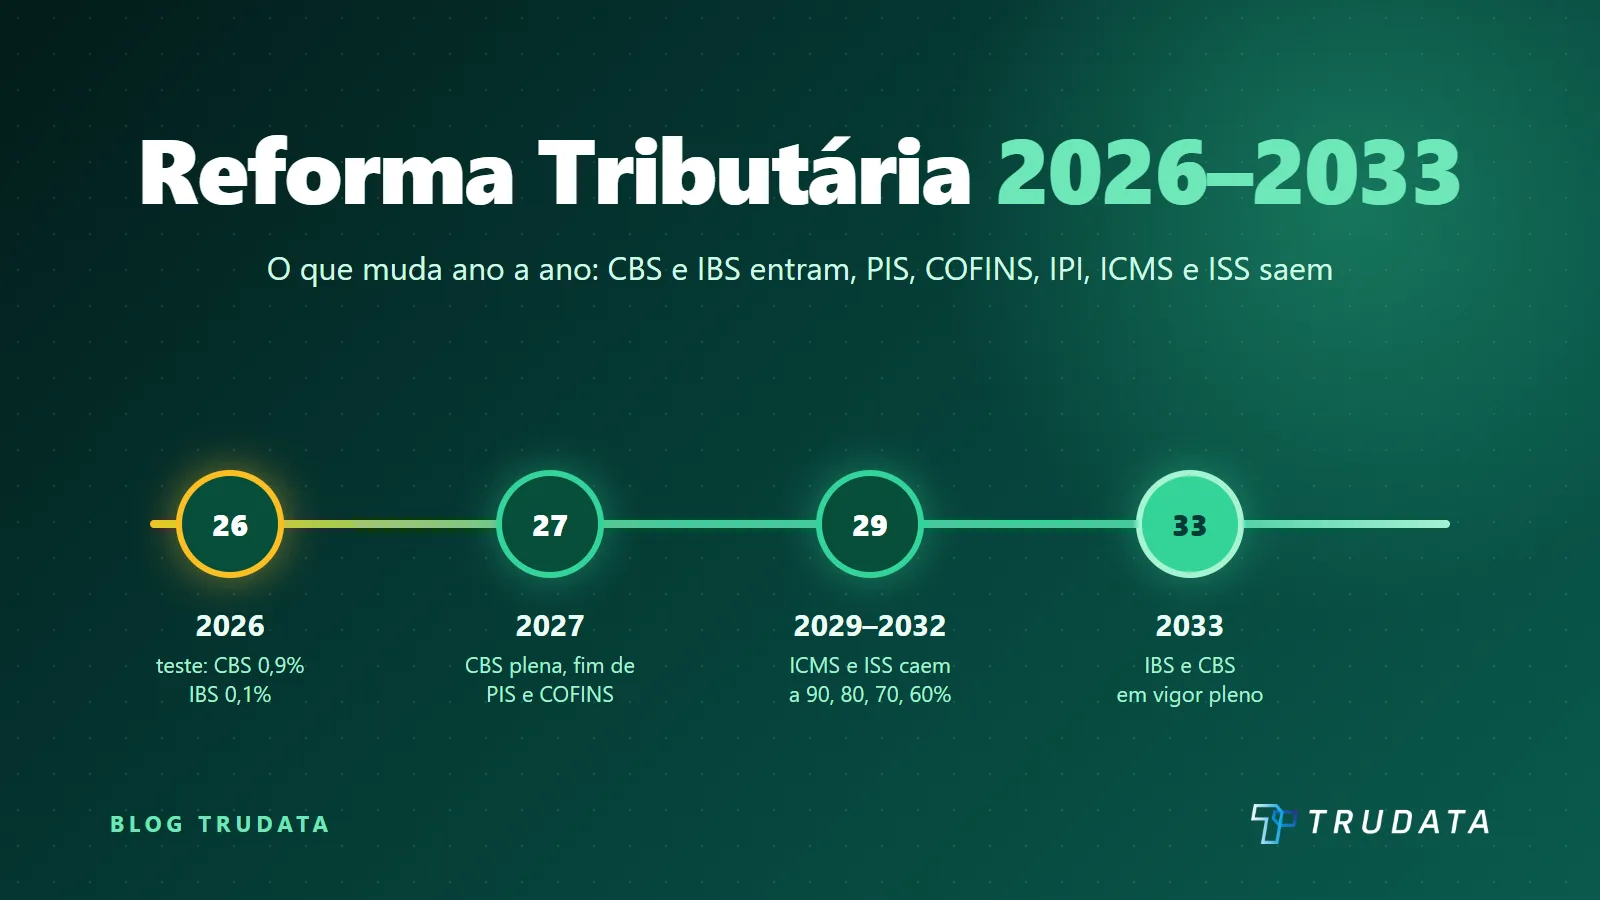
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% destacados na nota, com caráter informativo e compensação com PIS/COFINS. |
| 2027 | CBS passa a valer de verdade e PIS/COFINS são extintos. IPI zerado (exceto para produtos da Zona Franca de Manaus). Começa o Imposto Seletivo. A CBS tem a alíquota de referência reduzida em 0,1 ponto percentual, e o IBS fica em 0,1% (0,05% estadual e 0,05% municipal). |
| 2028 | Mesma estrutura de 2027. |
| 2029 | Começa a troca de ICMS e ISS pelo IBS: os antigos são reduzidos em 10%. |
| 2030 | ICMS e ISS reduzidos em 20%. |
| 2031 | ICMS e ISS reduzidos em 30%. |
| 2032 | ICMS e ISS reduzidos em 40%. |
| 2033 | ICMS e ISS extintos. IBS e CBS em vigor pleno. |
2026: o ano de teste
Em 2026 a nota fiscal passa a destacar CBS (0,9%) e IBS (0,1%) em novos campos. O valor serve para testar o sistema: ele é compensado com o PIS e a COFINS devidos. Para isso, a empresa precisa emitir as notas no novo leiaute, com a classificação tributária de cada item (o cClassTrib) e o CST do IBS e da CBS.
Na prática, 2026 é o ano de ajustar cadastro de produtos, sistema emissor e rotinas fiscais. Quem deixar para 2027 vai fazer a adaptação já com imposto de verdade sendo cobrado.
2027 e 2028: a CBS de verdade
Em 2027 a CBS substitui o PIS e a COFINS de vez. A alíquota de referência ainda depende de definição final e, em 2027 e 2028, é aplicada com redução de 0,1 ponto percentual — a parcela que corresponde ao IBS de teste, que segue em 0,1% (0,05% estadual e 0,05% municipal). Já o IPI deixa de existir na prática para quase todos os produtos. O Imposto Seletivo passa a incidir sobre itens como cigarros, bebidas alcoólicas e açucaradas, veículos e minérios.
2029 a 2032: ICMS e ISS saem aos poucos
A cada ano, ICMS e ISS são reduzidos em mais 10% da alíquota original — ficam em 90%, 80%, 70% e 60% dela —, e o IBS sobe para compensar. Um ICMS de 17%, por exemplo, cai para 15,3% em 2029. Durante esses quatro anos a nota tem ICMS, ISS, IBS e CBS ao mesmo tempo — o período que mais exige do sistema fiscal.
2033: o novo modelo completo
ICMS e ISS deixam de existir. Ficam CBS, IBS e Imposto Seletivo.
E o Simples Nacional?
O Simples Nacional continua existindo. A empresa do Simples segue recolhendo pelo DAS, com a CBS e o IBS incluídos na guia. A partir de 2027, ela poderá optar por recolher IBS e CBS fora do DAS, pelo regime regular — o que pode valer a pena para quem vende para outras empresas, porque permite transferir crédito integral ao comprador. É uma decisão para fazer com o contador, olhando o perfil dos clientes.
O que fazer agora
- Revise o cadastro de produtos: NCM correto é a base para a classificação do IBS e da CBS.
- Confirme que o sistema emite no novo leiaute, com os campos de IBS, CBS e
cClassTrib. - Converse com o contador sobre regime (inclusive a opção do Simples) e sobre o impacto no preço.
- Acompanhe as regulamentações: alíquotas de referência e regras setoriais ainda estão sendo publicadas.
* Cronograma conforme a EC 132/2023 e a LC 214/2025, na data da publicação. Alíquotas e prazos podem mudar com novas regulamentações — confirme com o seu contador.
Perguntas frequentes
Em 2026 eu já pago IBS e CBS? Não de forma adicional. Em 2026 os valores são destacados na nota em caráter de teste e compensados com PIS e COFINS. Quem cumpre as obrigações acessórias (emitir no novo leiaute, com os campos preenchidos) fica dispensado de recolher esses valores de teste.
Quando o ICMS acaba? Em 2033. Entre 2029 e 2032 ele é reduzido gradualmente, enquanto o IBS aumenta.
O que é o cClassTrib?
É o código de classificação tributária do IBS e da CBS, informado por item na nota. Ele indica se a operação é tributada normalmente, com redução, isenta etc.
Meu sistema precisa mudar? Sim: a nota ganha novos campos e cálculos. O Trudata ERP já emite com IBS e CBS com a classificação tributária de cada item no cadastro. Veja tudo em Reforma Tributária no Trudata ERP.
Quer ver isso funcionando no seu negócio?
Mostramos o Trudata ERP com os dados do seu segmento, sem compromisso.