Como fica a nota fiscal com IBS e CBS: novos campos e o que muda
Publicado em
Com a Reforma Tributária, a nota fiscal ganhou novos campos para informar o IBS e a CBS — os tributos que vão substituir ICMS, ISS, PIS e COFINS. Em 2026, ano de teste, esses campos já fazem parte do leiaute da NF-e e da NFC-e. Este artigo mostra o que muda na nota e o que você precisa ajustar.
Se quiser primeiro entender a linha do tempo da transição, veja o cronograma da Reforma Tributária de 2026 a 2033.
O que muda na nota, em resumo
- Cada item da nota passa a ter um grupo próprio de IBS e CBS (o grupo
IBSCBS), com base de cálculo, alíquotas e valores. - O IBS aparece dividido em parte estadual e parte municipal; a CBS é federal.
- Cada item recebe um CST do IBS/CBS e um código de classificação tributária (
cClassTrib). - A nota ganha totais de IBS e CBS, ao lado dos totais de ICMS, PIS e COFINS — que continuam existindo durante a transição.
- Produtos sujeitos ao Imposto Seletivo (previsto a partir de 2027) têm um grupo próprio.
Os campos e as regras de validação da NF-e e da NFC-e estão na Nota Técnica 2025.002-RTC, publicada no Portal Nacional da NF-e. Ela é atualizada com frequência: a versão vigente na data deste artigo é a 1.53, de 30/10/2026. A mesma estrutura de tributos serve de base para os demais documentos fiscais eletrônicos, cada um com a sua própria nota técnica.
Os novos campos por item
| Informação | O que é |
|---|---|
| CST do IBS/CBS | Situação tributária da operação: tributada integralmente, com redução, isenta, suspensa, diferida etc. |
cClassTrib | Código de classificação tributária que detalha o tratamento do item (por exemplo, qual redução de alíquota se aplica). Cada código corresponde a um dispositivo da LC 214/2025. |
| Base de cálculo | Valor sobre o qual IBS e CBS incidem. |
| Alíquota e valor do IBS (UF) | Parte estadual do IBS. |
| Alíquota e valor do IBS (município) | Parte municipal do IBS. |
| Alíquota e valor da CBS | Contribuição federal. |
| Redução de alíquota | Quando o item tem tratamento favorecido — por exemplo, alíquota zero para a cesta básica nacional (LC 214/2025, art. 125) ou redução de 60% para serviços de saúde e de educação (art. 128). |
O par CST + cClassTrib é o coração da mudança: é ele que diz ao fisco como cada item é tributado. Por isso a classificação depende de um cadastro de produtos correto, a começar pelo NCM.
Como fica em 2026, o ano de teste
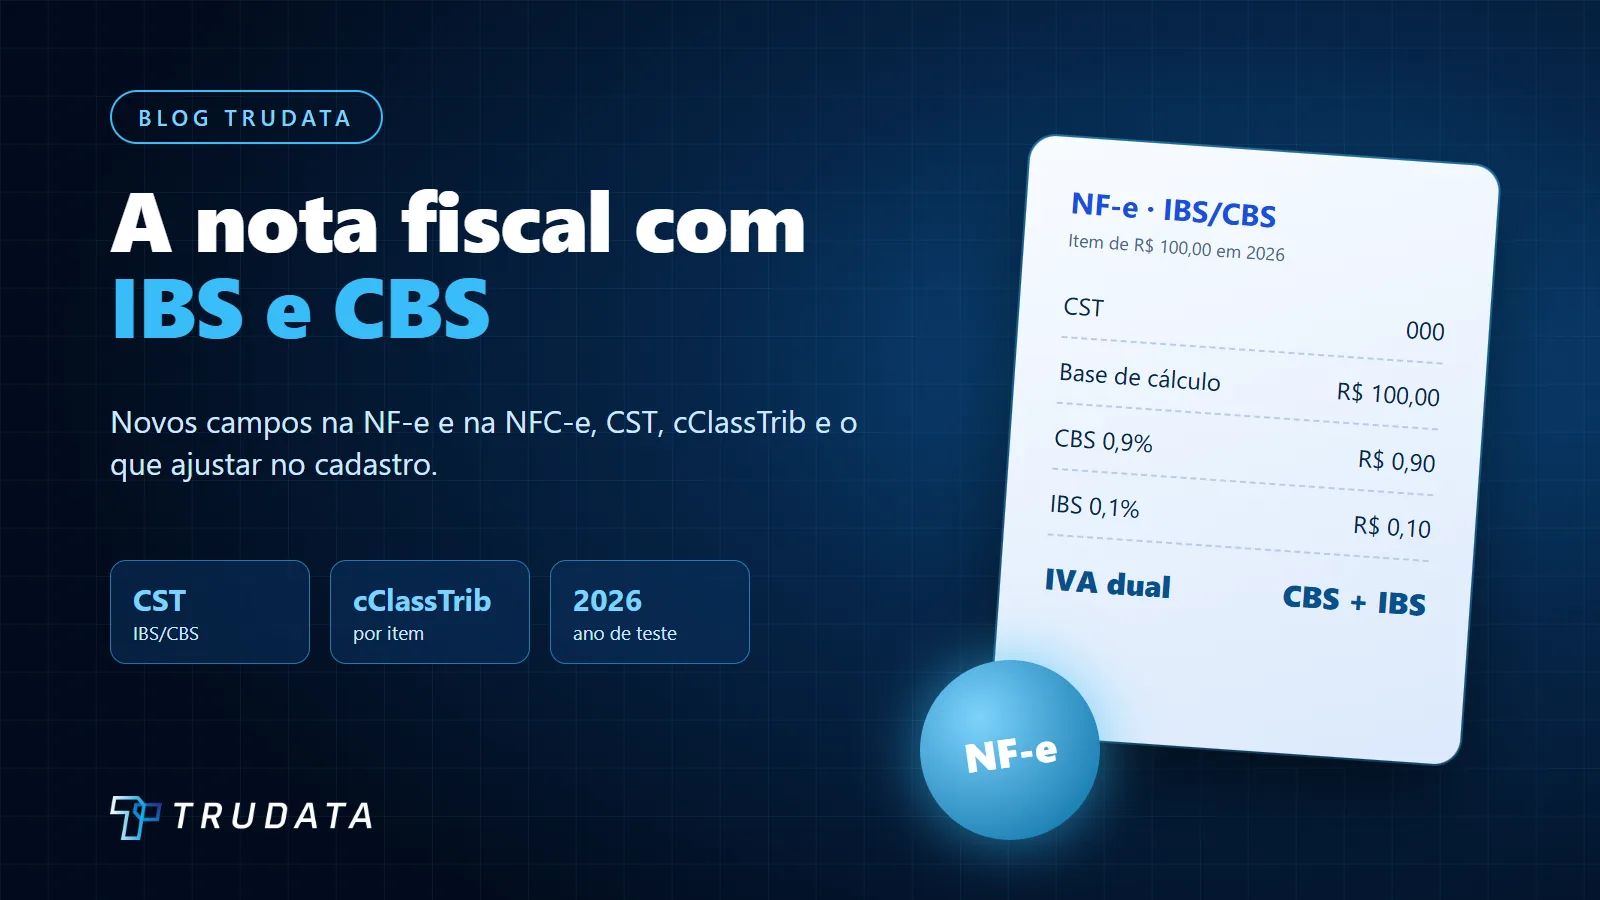
Em 2026 as alíquotas são de teste: CBS de 0,9% e IBS de 0,1% (LC 214/2025, arts. 343 e 346). Neste ano o IBS fica todo na parte estadual; a parte municipal entra em 2027, quando ele passa a 0,05% estadual e 0,05% municipal (art. 344).
Não há aumento de carga em 2026, por dois caminhos previstos no art. 348 da LC 214/2025:
- quem cumpre as obrigações acessórias — na prática, emitir a nota com os campos de IBS e CBS preenchidos corretamente — fica dispensado de recolher esses valores de teste;
- se houver recolhimento, o valor é compensado com o PIS e a COFINS do mesmo período.
Dois pontos de atenção sobre a exigência em 2026:
- O preenchimento é obrigatório pela legislação para empresas do regime normal, mas, na data deste artigo, a rejeição da nota por falta do grupo de IBS e CBS (regra de validação UB12-10) ainda consta como "implementação futura" no ambiente de produção (NT 2025.002-RTC v1.53). Ou seja: a falta do grupo ainda não trava a autorização, mas a obrigação de informar continua valendo — e, quando o grupo é informado, as demais regras de validação são aplicadas.
- Em 2026 a lei dá prazo para corrigir: se houver auto de infração por descumprimento das obrigações acessórias do IBS e da CBS, o contribuinte é intimado a regularizar em 60 dias, e a regularização extingue a penalidade (LC 214/2025, art. 348, §§ 3º e 4º, incluídos pela LC 227/2026).
Um exemplo simplificado de item, numa venda de R$ 100,00 tributada integralmente:
| Campo | Valor |
|---|---|
| Base de cálculo | R$ 100,00 |
| CBS (0,9%) | R$ 0,90 |
| IBS estadual (0,1%) | R$ 0,10 |
| IBS municipal (0%) | R$ 0,00 |
O ICMS, o PIS e a COFINS desse mesmo item continuam sendo calculados e destacados normalmente.
E quem é do Simples Nacional?
As alíquotas de teste de 2026 não se aplicam às operações de optantes pelo Simples Nacional (LC 214/2025, art. 348, III, "c"). Para essas empresas, a tributação por IBS e CBS começa em 2027 — e a nota muda junto. A Nota Técnica 2026.005, de outubro de 2026, criou os campos próprios do Simples:
- quem recolhe IBS e CBS dentro do DAS informa, por item, a alíquota efetiva e o valor de IBS e de CBS do Simples, além do código da atividade;
- quem optou por recolher IBS e CBS pelo regime regular informa o grupo completo, como uma empresa do regime normal;
- o MEI não informa o grupo de IBS e CBS.
Os detalhes dessa escolha estão em Reforma Tributária no Simples Nacional.
O que ajustar na sua empresa
- Cadastro de produtos: revise o NCM de cada item e defina o CST e o
cClassTrib. Itens com tratamento favorecido (alimentos da cesta básica, medicamentos, serviços de saúde e de educação, entre outros) precisam da classificação certa para não pagar a mais. - Sistema emissor: confirme que ele já gera o grupo de IBS e CBS e acompanha as atualizações da nota técnica.
- Preço e margem: a partir de 2027, com a CBS valendo de verdade, a carga muda. Simule com o contador.
- Fornecedores: no novo modelo, o crédito de IBS e CBS corresponde ao valor destacado na nota de compra e efetivamente pago (LC 214/2025, art. 47). Fornecedor que emite errado vira problema seu.
* Exemplo com função ilustrativa. Campos, códigos e regras seguem a legislação e as notas técnicas vigentes em 16/11/2026 e podem mudar — confirme o enquadramento da sua empresa com o seu contador.
Perguntas frequentes
Em 2026 a minha nota precisa ter IBS e CBS? Para quem emite NF-e e NFC-e no regime normal, sim: a informação é obrigatória pela legislação, e é o cumprimento das obrigações acessórias que dispensa o recolhimento dos valores de teste. Para o Simples Nacional, as alíquotas de teste de 2026 não se aplicam; os campos passam a valer com a tributação de 2027.
O que é o cClassTrib?
É o código de classificação tributária do IBS e da CBS, informado por item. Junto com o CST, ele indica se a operação é tributada normalmente, com redução, isenta, suspensa etc.
O ICMS some da nota? Não por enquanto. ICMS e ISS convivem com IBS e CBS até 2032 e são extintos a partir de 2033.
O Trudata ERP já emite assim? Sim. O Trudata ERP já monta o grupo de IBS e CBS na emissão e tem calculadora fiscal para conferir o resultado antes de emitir. Veja o que já está pronto no ERP.
Fontes
- Emenda Constitucional 132/2023 — ADCT, arts. 125 a 129 (transição de 2026 a 2033).
- Lei Complementar 214/2025 — arts. 47, 60, 125, 128, 343, 344, 346 e 348.
- Lei Complementar 227/2026 — incluiu os §§ 3º e 4º no art. 348 da LC 214/2025.
- Portal Nacional da NF-e — Notas Técnicas — NT 2025.002-RTC v1.53 (30/10/2026) e NT 2026.005 v1.00 (30/10/2026).
Sua nota já sai com IBS e CBS?
O Trudata ERP já monta o grupo de IBS e CBS na emissão. Mostramos com os dados da sua empresa.