NF-e ou NFC-e: qual a sua loja precisa emitir?
Publicado em
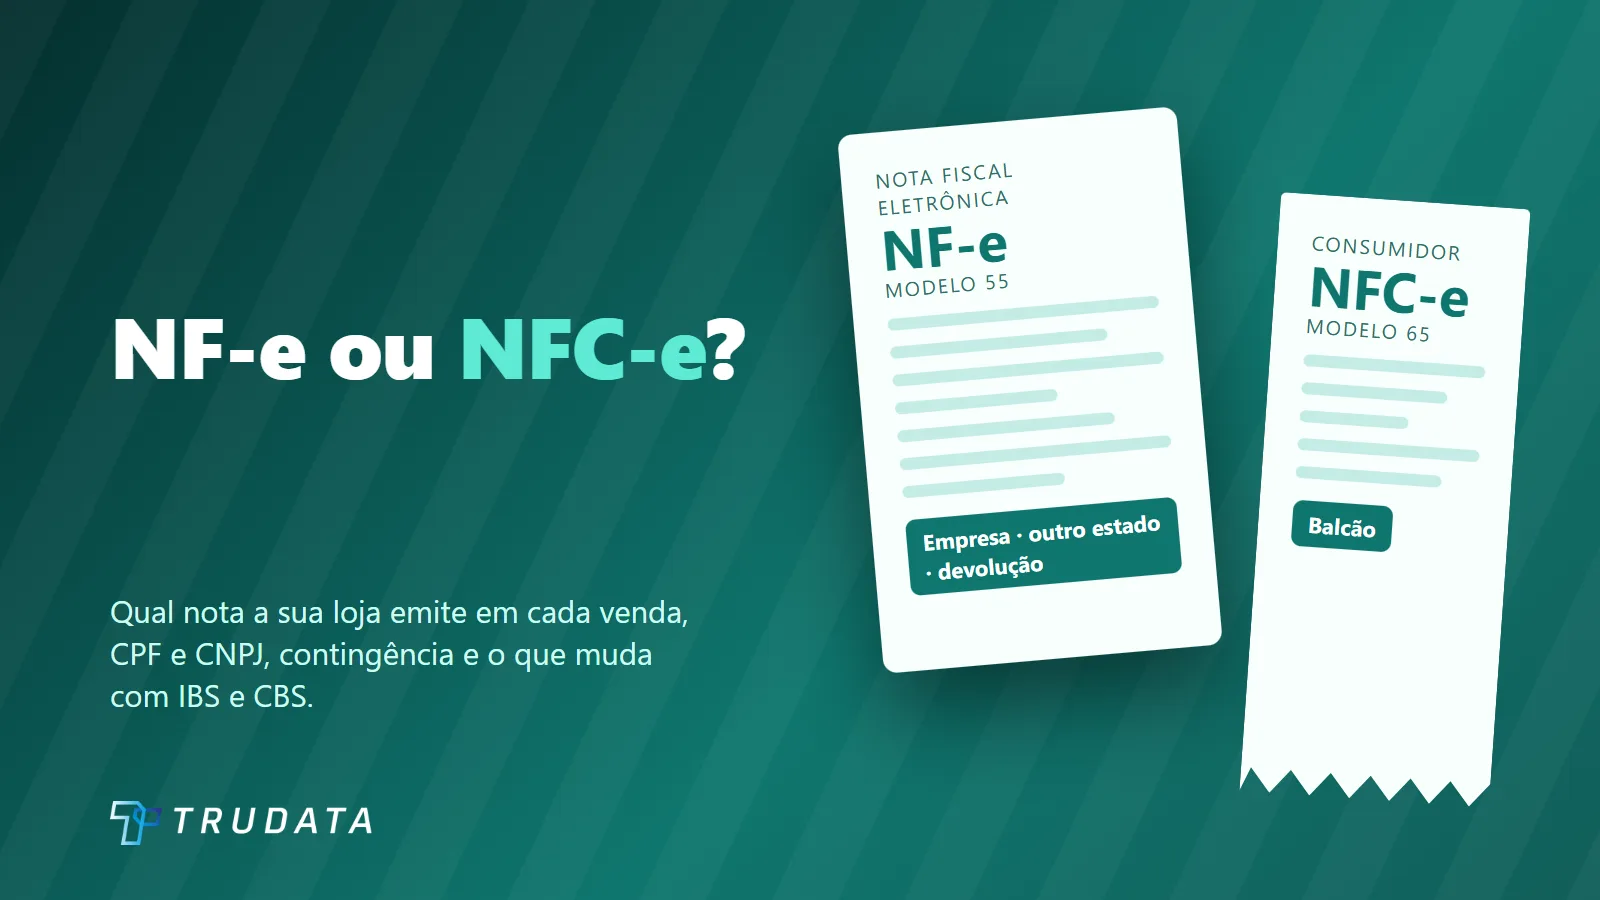
Quem tem loja logo descobre que existem duas notas fiscais eletrônicas de mercadoria: a NF-e e a NFC-e. Elas se parecem, mas servem para vendas diferentes, e emitir a errada gera rejeição, retrabalho e, às vezes, problema com o cliente.
Este artigo mostra a diferença, quando a loja usa cada uma, o que fazer quando o sistema cai (contingência) e o que muda em 2026 e 2027 com o IBS e a CBS.
A diferença em uma frase
- NFC-e (modelo 65): a nota da venda ao consumidor final, no balcão. É a que substitui o antigo cupom fiscal.
- NF-e (modelo 55): a nota de todas as outras operações de mercadoria: venda para empresa, para outro estado, devolução, transferência.
O Manual de Orientação do Contribuinte (MOC) explica que a NFC-e é a NF-e "modelo 65", chamada de Nota Fiscal Eletrônica de Venda a Consumidor Final, e que ela substitui, a critério de cada estado, a nota modelo 2 e os cupons fiscais. A NF-e modelo 55 substitui as notas modelo 1 e 1-A e a nota de produtor (Ajuste SINIEF 07/05, cláusula primeira; Ajuste SINIEF 19/16, cláusula primeira; MOC 7.0, item 2.2).
Qual nota emitir em cada situação
As regras de validação do leiaute (MOC 7.0, Anexo I) rejeitam a NFC-e em várias situações. Isso mostra, na prática, onde ela não serve:
| Situação | Nota | Por quê (MOC 7.0, Anexo I) |
|---|---|---|
| Venda no balcão, cliente pessoa física | NFC-e | É o uso para o qual o modelo 65 foi criado: operação interna, de saída, para consumidor final, presencial |
| Venda para empresa que vai revender | NF-e | A NFC-e só aceita operação destinada a consumidor final |
| Venda para empresa contribuinte de ICMS (com inscrição estadual) | NF-e | A NFC-e é rejeitada para destinatário contribuinte de ICMS |
| Venda para cliente de outro estado | NF-e | A NFC-e é rejeitada em operação interestadual ou com o exterior |
| Devolução | NF-e | A NFC-e é só de saída, só aceita CFOPs de venda e não pode referenciar outro documento fiscal |
| Transferência entre filiais | NF-e | Transferência não está entre os CFOPs que a NFC-e aceita |
| Venda com entrega em casa | Depende do estado | A NFC-e com entrega a domicílio só passa se o estado permitir e se o destinatário e o endereço forem informados |
| Venda à distância (telefone, internet) | Depende do estado | Consulte a regra do seu estado e o seu contador |
Duas observações:
- A tabela vem do MOC 7.0 (Anexo I), publicado no Portal Nacional da NF-e. As regras de validação são atualizadas por notas técnicas e cada estado tem alguma margem. Confirme o detalhe do seu caso com o contador ou com a SEFAZ do seu estado.
- O Ajuste SINIEF 19/16 também diz que o estado pode permitir que o contribuinte emita NF-e no lugar da NFC-e (cláusula primeira, § 2º, I). Quando isso acontece, o DANFE pode ser impresso no formato simplificado "Tipo 2" (Ajuste SINIEF 07/05, cláusula nona, § 5º-D, na redação em vigor a partir de 03/08/2026).
CPF e CNPJ na nota
Na NFC-e, a identificação do cliente costuma ser opcional, mas o Ajuste SINIEF 19/16 (cláusula quarta, VII) exige informar o CPF ou o CNPJ (ou documento de estrangeiro) em três casos:
- operação de R$ 10.000,00 ou mais;
- quando o cliente pedir, mesmo em valor menor;
- em operação não presencial, com o endereço do cliente (a partir de 03/08/2026, conforme o Ajuste SINIEF 9/26; antes, a regra falava em entrega em domicílio).
Isso significa que a venda alta no balcão precisa do cliente identificado antes de emitir. O Trudata ERP, na versão em nuvem, avisa antes de gastar o número da nota e manda a venda para conferência.
Cada estado pode ter regras próprias sobre identificação do cliente e sobre os limites da NFC-e. Esse é um ponto que varia por estado: confirme na SEFAZ do seu estado (no RS, na SEFAZ-RS) ou com o seu contador.
Contingência: quando o sistema não autoriza a nota
Se a internet ou a SEFAZ falham, a nota não é autorizada na hora. A loja não precisa parar de vender, mas cada nota tem as suas alternativas.
NFC-e
- A principal é a contingência off-line: a loja emite a NFC-e, imprime o DANFE e transmite o arquivo depois, até o primeiro dia útil seguinte à emissão (Ajuste SINIEF 19/16, cláusula décima primeira, § 1º, II, "a"; MOC 7.0, Anexo IV).
- O estado decide se aceita essa modalidade e outras alternativas, como o envio de um evento prévio (EPEC). Não é preciso pedir autorização ao Fisco para entrar em contingência.
- O MOC alerta que ela é exceção: a nota pode ser rejeitada depois, quando a venda já aconteceu, e só aparece na consulta do consumidor depois de autorizada.
NF-e
- Pode usar a Sefaz Virtual de Contingência (SVC), o EPEC ou o DANFE em formulário de segurança (Ajuste SINIEF 07/05, cláusula décima primeira).
- A contingência off-line é exclusiva da NFC-e: o MOC diz que ela não é aceita, em nenhuma hipótese, para a NF-e.
Uma diferença útil: a NF-e pode ser corrigida por Carta de Correção Eletrônica em campos específicos (Ajuste SINIEF 07/05, cláusula décima quarta-A). A NFC-e não aceita esse evento (MOC 7.0, Anexo I).
O que muda em 2026 e 2027 com IBS e CBS
As duas notas ganharam o grupo de IBS e CBS, com CST, cClassTrib, base de cálculo, alíquotas e valores por item. O passo a passo dos campos está em Como fica a nota fiscal com IBS e CBS.
| Quem | Quando a nota passa a exigir os campos de IBS e CBS | Base |
|---|---|---|
| Empresa do regime normal (NF-e e NFC-e) | Desde 03/08/2026 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, I e II |
| Optante do Simples Nacional (NF-e e NFC-e) | A partir de 01/03/2027 | Ato Conjunto nº 4/2026, na redação do Ato Conjunto nº 7/2026 |
| MEI | Não informa o grupo de IBS e CBS | Nota Técnica 2026.005 |
Dois pontos de atenção:
- A rejeição ainda não vale. A regra que rejeitaria a nota sem o grupo de IBS e CBS consta como "implementação futura" na Nota Técnica 2025.002-RTC (v1.53). A obrigação de informar existe, mas a falta do grupo ainda não trava a autorização. Quando o grupo é informado, as outras validações são aplicadas.
- O Simples ganhou campos próprios. A Nota Técnica 2026.005 trata de como quem recolhe IBS e CBS pelo DAS informa a alíquota efetiva. Veja Reforma Tributária no Simples Nacional.
Na prática: em 2026, o que a loja precisa é de cadastro certo e de um emissor atualizado, tanto na NF-e quanto na NFC-e. A página sobre a Reforma Tributária e o checklist ajudam a conferir o que falta.
Na prática, para o dono da loja
- Venda no balcão para consumidor: NFC-e. Use o cadastro de produtos com NCM correto e identifique o cliente quando a lei exigir ou ele pedir.
- Venda para empresa, outro estado, devolução ou transferência: NF-e.
- Defina o plano para quando a internet cair: confirme com o contador qual contingência o seu estado aceita e treine o caixa.
- Confira o emissor quanto aos campos de IBS e CBS. Quem vende na maquininha pode emitir a NFC-e ali mesmo: o Trudata Mobile emite a NFC-e pelo ERP.
Perguntas frequentes
Posso emitir NF-e para o consumidor no lugar da NFC-e? Só se o estado permitir. O Ajuste SINIEF 19/16 deixa essa escolha para cada estado (cláusula primeira, § 2º, I).
Venda para uma empresa pode sair com NFC-e? Se a empresa for contribuinte de ICMS ou comprar para revender, não: a NFC-e é rejeitada nesses casos. Para empresa sem inscrição estadual, a regra depende do estado.
A NFC-e vale para venda para outro estado? Não. A regra de validação rejeita a NFC-e em operação interestadual ou com o exterior.
E se o cliente não quiser CPF na nota? Na NFC-e a identificação é opcional abaixo de R$ 10.000,00, salvo se o cliente pedir ou a legislação do estado exigir outra coisa. Acima desse valor, a identificação é obrigatória (Ajuste SINIEF 19/16, cláusula quarta, VII).
A nota sem o grupo de IBS e CBS é rejeitada hoje? Ainda não. A rejeição consta como "implementação futura", mas a obrigação de informar o grupo existe para quem é do regime normal desde 03/08/2026.
Conteúdo informativo, conforme normas vigentes em 17/11/2026. As regras de cada estado podem ser diferentes, e as notas técnicas mudam com frequência. Confirme o enquadramento da sua empresa com o seu contador.
Fontes
- Ajuste SINIEF 07/05 (NF-e) — cláusulas primeira, nona (§ 5º-D), décima primeira e décima quarta-A.
- Ajuste SINIEF 19/16 (NFC-e) — cláusulas primeira (§ 2º, I), quarta (VII) e décima primeira; alteração do inciso VII, "c", pelo Ajuste SINIEF 9/26.
- Portal Nacional da NF-e — Documentos — MOC 7.0: Visão Geral (item 2.2), Anexo I (regras de validação da NFC-e, modelo 65) e Anexo IV (contingência off-line da NFC-e).
- Portal Nacional da NF-e — Notas Técnicas — NT 2025.002-RTC v1.53 (regra UB12-10) e NT 2026.005 v1.00 (Simples Nacional e MEI).
- Atos Conjuntos RFB/CGIBS — nº 4, de 30/07/2026, art. 1º, I e II, e § 1º, II, na redação do nº 7, de 11/11/2026.
Quer ver isso funcionando no seu negócio?
Mostramos o Trudata ERP com os dados do seu segmento, sem compromisso.